
Después del petróleo: minerales críticos y poder estratégico
La transición energética reduce determinadas dependencias mientras genera otras nuevas, puesto que el litio, el cobre, el grafito y las tierras raras se han convertido en insumos esenciales para la energía, la tecnología y la defensa. La ventaja estratégica, sin embargo, se localiza cada vez menos en la disponibilidad geológica del recurso y cada vez más en el control del procesamiento, la tecnología y las cadenas industriales que lo convierten en capacidad. Para Argentina, esa distinción abre una oportunidad que excede ampliamente al sector minero.
Fecha de cierre de la información: 10 de septiembre de 2026.
Una transición energética que también es extractiva
Durante buena parte del siglo XX, la relación entre energía y poder internacional estuvo ligada a los hidrocarburos, de modo que reservas, oleoductos, terminales, rutas marítimas y estrechos condicionaron alianzas, conflictos y relaciones de dependencia. La electrificación, la digitalización y la expansión de las tecnologías bajas en carbono reducen una parte de esa vulnerabilidad, aunque no eliminan la geopolítica de los recursos: modifican los materiales sobre los cuales se construye.
Los vehículos eléctricos, las baterías, las redes de transmisión, las turbinas eólicas, los paneles solares y numerosos sistemas digitales demandan cobre, litio, níquel, cobalto, grafito y tierras raras, materiales que resultan asimismo necesarios para semiconductores, inteligencia artificial, industria aeroespacial y defensa. El Documento de Análisis 59/2026 del Instituto Español de Estudios Estratégicos, elaborado por María del Mar Hidalgo García, denomina a ese desplazamiento Transición Extractiva, dado que la reducción del peso de los combustibles fósiles incrementa de manera correlativa la utilización de determinados minerales (Hidalgo García, 2026).
Las proyecciones del Global Critical Minerals Outlook 2026 refuerzan esa conclusión. Bajo el escenario de políticas declaradas, la demanda agregada de Minerales Críticos casi se duplicaría hacia 2040 y la de litio aumentaría más de tres veces, mientras el níquel, el grafito y las tierras raras crecerían entre 50 % y 90 %. El cobre, por su parte, sumaría aproximadamente siete millones de toneladas de demanda adicional, debido principalmente a la expansión de las redes eléctricas y de las nuevas tecnologías (AIE, 2026).
La dependencia mineral, sin embargo, no reproduce mecánicamente la petrolera, puesto que los mecanismos de vulnerabilidad operan de manera diferente en uno y otro caso. La cuestión central consiste, entonces, en determinar dónde se localizará el poder dentro de estas cadenas. La hipótesis que estructura el artículo sostiene que la ventaja estratégica dependerá menos de poseer grandes reservas que de controlar los eslabones capaces de transformar el recurso en capacidad industrial: refinado, procesamiento, tecnología, componentes y manufacturas. Esa diferencia explica la posición alcanzada por China, la respuesta de Estados Unidos y Europa, y el dilema argentino entre limitarse a proveer recursos o integrarse de manera selectiva en segmentos de mayor valor.
La criticidad como categoría estratégica
Un mineral no adquiere carácter crítico por resultar geológicamente escaso, sino por combinar importancia económica o militar, dificultad de sustitución, concentración de proveedores y vulnerabilidad de la cadena de suministro. Hidalgo García señala, en ese sentido, que las reservas conocidas de litio, cobalto y níquel aumentaron durante la última década, de modo que el problema principal no reside en la disponibilidad geológica de la corteza terrestre (Hidalgo García, 2026).
El obstáculo resulta, ante todo, temporal. Descubrir un recurso, convertirlo en reserva económicamente explotable, financiar una mina, construir infraestructura y desarrollar capacidad de refinado puede demandar una década o más, mientras la demanda tecnológica crece con una rapidez considerablemente mayor. Esa asimetría entre la velocidad de expansión del consumo y la velocidad de ampliación de la oferta constituye el primer factor de criticidad.
A diferencia del petróleo, que se consume en su utilización, numerosos metales permanecen durante años dentro de baterías, redes, motores o infraestructuras y pueden recuperarse posteriormente. La AIE calcula que el suministro secundario procedente del reciclaje podría duplicar su aporte hacia 2040, elevando la tasa promedio de reciclado de los minerales energéticos clave desde alrededor de 10 % hasta cerca de 20 % (AIE, 2026).
Por ese motivo, una interrupción mineral no produce necesariamente los efectos inmediatos de un cierre petrolero. Una turbina instalada continúa operando aunque se interrumpa el suministro de tierras raras, y la dificultad aparece al fabricar la turbina, la batería, el misil, el automóvil o el centro de datos siguientes. El riesgo principal se desplaza, en consecuencia, hacia la expansión futura de capacidades y hacia el cumplimiento de los objetivos de transición energética, antes que hacia el funcionamiento de los activos ya instalados (Hidalgo García, 2026).
El cuello de botella se localiza después de la mina
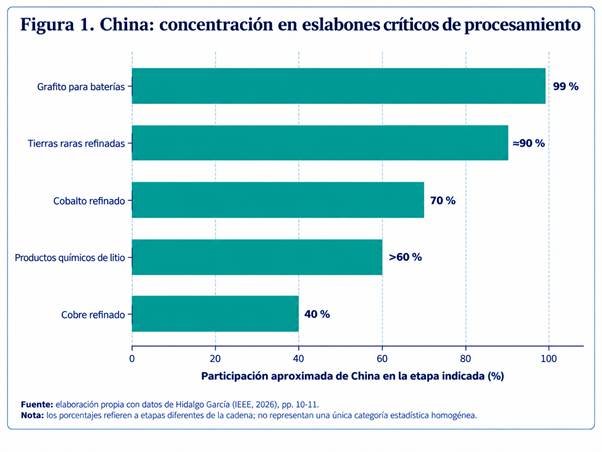
China construyó durante décadas una posición dominante en los eslabones posteriores a la extracción, sin necesidad de controlar la totalidad de los yacimientos mundiales. Según Hidalgo García, produce aproximadamente 99 % del grafito para baterías, refina alrededor de 90 % de las tierras raras, elabora más de 60 % de los productos químicos de litio y concentra cerca de 40 % del cobre refinado (Hidalgo García, 2026).
El contraste resulta todavía más claro en litio, níquel y cobalto, donde la participación china en la extracción se sitúa entre 10 % y 30 %, mientras su cuota de refinado y procesamiento alcanza entre 60 % y 70 %. La AIE agrega que, excluidas las tierras raras, la participación promedio del principal país refinador pasó de 70 % en 2023 a 72 % en 2025, y que China lidera prácticamente todos los minerales energéticos relevantes, con la excepción del níquel, dominado por Indonesia (AIE, 2026).
Controlar una mina, por lo tanto, no equivale a controlar una cadena. Un Estado puede extraer litio y depender del exterior para producir los compuestos aptos para baterías; puede producir cobre sin disponer de capacidad metalúrgica suficiente; puede poseer tierras raras sin contar con la tecnología necesaria para separarlas y fabricar imanes permanentes. La ventaja china se concentra precisamente en esa dimensión intermedia, habitualmente denominada midstream, de manera tal que el mapa geológico del poder no coincide con el mapa industrial.
De la interdependencia a la Coerción Económica
La concentración dejó de constituir una cuestión exclusivamente económica cuando China comenzó a utilizar controles de exportación sobre galio, germanio, grafito, wolframio y determinados elementos de tierras raras. Las medidas adoptadas en 2025 extendieron esa lógica desde las materias primas hacia los materiales procesados, las tecnologías y determinados componentes (Hidalgo García, 2026).
La AIE calcula que los códigos arancelarios minerales sujetos a controles chinos se triplicaron desde 2023, y estima que la implementación plena de las restricciones sobre tierras raras podría poner en riesgo unos 6,5 billones de dólares anuales de producción industrial situada fuera de China, comprendiendo automoción, alta tecnología, defensa y energía (AIE, 2026).
El 4 de septiembre Reuters informó que varios proveedores chinos suspendieron determinados envíos de tierras raras hacia Estados Unidos por la incertidumbre política y regulatoria. No se trató de una prohibición general dispuesta por Beijing, distinción que resulta analíticamente relevante, sino de decisiones empresariales condicionadas por el entorno geopolítico y por el temor a sanciones (Reuters, 2026a).
El episodio ilustra una forma contemporánea de Coerción Económica que no requiere la interrupción total de un mercado. La incertidumbre sobre licencias, exportaciones y cumplimiento regulatorio basta para alterar decisiones empresariales, elevar precios y ralentizar cadenas industriales, y esa capacidad adquiere particular significación en mercados pequeños cuyos insumos sostienen productos finales de enorme valor.
Estados Unidos y Europa: el costo de la Seguridad de Suministro
Estados Unidos trata el problema como una cuestión explícita de seguridad nacional. La orden ejecutiva del 20 de julio de 2026 dispuso que los materiales y componentes críticos necesarios para producir y sostener sistemas militares procedan crecientemente de fuentes nacionales o aliadas. Diez días después, la Casa Blanca invocó facultades de la Defense Production Act al considerar que la insuficiencia de determinados minerales y materiales constituye un riesgo para la defensa nacional (The White House, 2026a, 2026b).
Asimismo, la estrategia se proyecta fuera del territorio estadounidense. El 9 de septiembre Washington anunció su apoyo a Kenia para desarrollar capacidad de procesamiento vinculada al yacimiento de Mrima Hill, con énfasis en el procesamiento local y el agregado de valor, de modo que la competencia por cadenas alternativas comienza a extenderse hacia nuevas geografías productoras (Reuters, 2026c).
El cambio conceptual resulta claro, puesto que a la eficiencia y al costo se agregan ahora criterios de origen, resiliencia, redundancia y Seguridad de Suministro. Diversificar, sin embargo, es caro: la AIE estima que el capital requerido por los nuevos proyectos de refinado situados fuera del proveedor dominante puede ser entre 20 % y más de 150 % superior, y que los costos operativos resultan en promedio alrededor de 50 % mayores. El organismo denomina a ese sobrecosto Prima de Seguridad Mineral, entendida como el precio económico de reducir una vulnerabilidad estratégica (AIE, 2026).
Europa enfrenta el mismo dilema. El Reglamento (UE) 2024/1252 fija para 2030 metas de 10 % de extracción, 40 % de procesamiento y 25 % de reciclado, y procura que ninguna materia prima estratégica dependa en más de 65 % de un único tercer país en una fase relevante de transformación (Unión Europea, 2024). La dificultad consiste en trasladar esos objetivos a capacidades efectivas: el 8 de septiembre, veintitrés desarrolladores de proyectos estratégicos reclamaron medidas urgentes por restricciones de financiamiento, liquidez, permisos y acceso al mercado, y algunos proyectos ya habían sido suspendidos (Reuters, 2026b). Europa conoce su vulnerabilidad y comienza a comprobar cuánto cuesta reducirla.
América Latina: una ventaja geológica incompleta
América Latina posee una posición favorable que no equivale automáticamente a una posición de poder. La región concentra alrededor de 40 % de la extracción mundial de cobre y una cuarta parte de la producción de litio, además de recursos relevantes de molibdeno, niobio, grafito y tierras raras (AIE, 2026).
La brecha entre extracción y transformación sigue siendo amplia. La AIE calcula que la región procesa localmente alrededor de una quinta parte de su producción de los principales minerales energéticos, con la excepción parcial del litio, y estima que un mayor procesamiento de litio, níquel, cobalto, grafito y tierras raras, acompañado por el de dos tercios del cobre, podría elevar el valor económico regional de estas cadenas casi 50 %, hasta unos 220.000 millones de dólares en 2035 (AIE, 2026).
Ese resultado exige, por otro lado, infraestructura eléctrica y de transporte, agua, financiamiento, tecnología, personal calificado, estabilidad regulatoria y acuerdos sostenibles con las comunidades donde se desarrollan los proyectos. La competencia entre Estados Unidos, China y Europa abre oportunidades, aunque puede reproducir una estructura periférica de capital externo, extracción y traslado al exterior de las etapas de mayor valor. El desafío regional consiste, en consecuencia, en decidir qué eslabones permanecerán efectivamente en América Latina.
Argentina: del recurso a la estrategia
Argentina participa directamente de esa disputa. El United States Geological Survey estimó que en 2024 el país representó aproximadamente 6 % de la producción mundial de litio y ocupó el quinto puesto de una clasificación que excluye la producción estadounidense, en un año de fuerte expansión productiva y de incorporación de nuevos proyectos (U.S. Geological Survey, 2026).
En 2025 las exportaciones mineras argentinas alcanzaron 6.073 millones de dólares, de los cuales el oro representó 67,4 %, el litio 15,1 % —916 millones— y la plata 12,9 %, de manera tal que los tres productos concentraron 95,4 % del valor exportado por el sector (Secretaría de Minería de la Nación, 2026a).
El cobre podría modificar sustancialmente esa estructura. El informe oficial Mercado de Cobre. Panorama internacional y perspectivas productivas para Argentina proyecta exportaciones por 5.269 millones de dólares en 2030, 11.406 millones en 2032 y 17.757 millones en 2035, sobre la base de nueve proyectos avanzados y de una inversión de capital superior a 28.000 millones de dólares. El propio informe advierte, no obstante, que se trata de estimaciones condicionadas al ingreso efectivo de los proyectos en producción y a la disponibilidad de la infraestructura necesaria (Secretaría de Minería de la Nación, 2026b).
La dimensión geopolítica quedó formalizada el 4 de febrero, cuando Argentina y Estados Unidos suscribieron en Washington el Marco para Garantizar el Suministro en la Minería y el Procesamiento de Minerales Críticos, firmado por el canciller Pablo Quirno y el subsecretario de Estado Christopher Landau. El instrumento prevé identificar conjuntamente proyectos que cubran brechas en cadenas prioritarias y, dentro de los seis meses posteriores a su firma, adoptar medidas destinadas a facilitar el financiamiento de proyectos en ambos países. La inclusión expresa del procesamiento lo ubica, asimismo, más allá de un acuerdo centrado únicamente en el suministro (República Argentina & Estados Unidos de América, 2026).
El 25 de junio Argentina adoptó la Declaración Pax Silica durante la segunda cumbre de la iniciativa, junto con otros nueve Estados y organizaciones —entre ellos Chile, Costa Rica, El Salvador, Alemania y la Unión Europea—, con lo cual el número de signatarios ascendió a veinticuatro. La iniciativa estadounidense se orienta a la seguridad de las cadenas que sostienen la inteligencia artificial y abarca minerales críticos, energía, manufactura avanzada, semiconductores e infraestructura tecnológica (U.S. Department of State, 2026). Legrand interpreta esa arquitectura como parte del desplazamiento del eje estratégico desde el software hacia la base material de la capacidad computacional, y subraya que la selección de miembros responde también a criterios geopolíticos y logísticos antes que estrictamente geológicos (Legrand, 2026).
El U.S.-Argentina Critical Minerals Forum, celebrado en Buenos Aires el 3 de septiembre, funcionó como instancia de implementación al reunir actores públicos, empresariales y financieros alrededor de infraestructura, cadenas de valor y financiamiento en litio, cobre y uranio (U.S. Chamber of Commerce, 2026). La secuencia febrero-junio-septiembre muestra, en consecuencia, que la relación bilateral dejó de limitarse a la atracción de inversiones para articularse con la seguridad de las cadenas occidentales.
La estrategia argentina enfrenta, por otro lado, una condición institucional ineludible, dado que la Constitución reconoce a las provincias el dominio originario de los recursos naturales existentes en sus territorios y al Congreso la facultad de dictar el Código de Minería (Constitución de la Nación Argentina, 1994, arts. 124 y 75, inc. 12). Convertir recursos en estrategia internacional exige, por lo tanto, una coordinación efectiva entre Nación, provincias, empresas e infraestructura.
Integración Selectiva antes que industrialización total
La respuesta no consiste en transformar íntegramente dentro del país cada mineral extraído, puesto que algunos procesos requieren escalas productivas, energía, tecnología, proveedores y mercados que no resulta eficiente construir de manera simultánea en todas las cadenas.
La Integración Selectiva ofrece un criterio más realista, orientado a identificar los segmentos donde Argentina posee o puede construir ventajas: compuestos químicos de litio, servicios mineros, ingeniería, proveedores tecnológicos, infraestructura logística, conocimiento geológico y determinados procesos industriales. El objetivo consiste en maximizar el valor estratégico capturado localmente, y no el procesamiento doméstico por principio.
Asimismo, esa orientación exige evitar una dependencia excesiva respecto de un solo socio. Estados Unidos y Europa pueden aportar financiamiento y diversificación, mientras China ocupa ya posiciones relevantes en inversiones, producción y comercio: en 2024 recibió aproximadamente 67 % del valor exportado de litio argentino, seguida por Estados Unidos con 14 %, Corea del Sur con 10 % y Japón con 4 % (U.S. Geological Survey, 2026). La oportunidad consiste en preservar la competencia entre demandantes e inversores, sin transformar la disponibilidad de recursos en subordinación a una única cadena geopolítica.
Tres escenarios hacia 2030
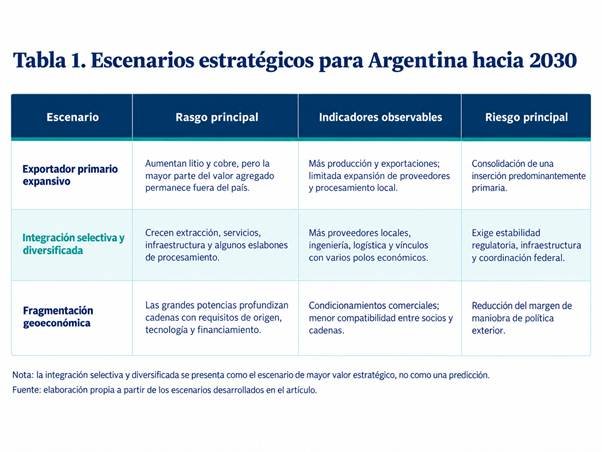
El mediano plazo admite tres configuraciones diferenciadas.
1. Exportador primario expansivo. Argentina atrae inversiones, amplía la producción de litio y cobre e incrementa exportaciones, empleo e infraestructura, mientras los procesos tecnológicos, financieros y manufactureros de mayor valor permanecen fuera del país. El resultado es económicamente positivo y estratégicamente limitado.
2. Integración Selectiva y diversificada. Aumentan la producción, los proveedores nacionales, los servicios, la infraestructura, el conocimiento y algunas capacidades de procesamiento, mientras el país preserva vínculos con distintos polos económicos y utiliza esa competencia para ampliar su margen de maniobra. Constituye el escenario de mayor valor estratégico, condicionado por la continuidad regulatoria, la infraestructura y la coordinación federal.
3. Fragmentación geoeconómica. Estados Unidos, China y Europa profundizan cadenas parcialmente incompatibles, con requisitos de origen, financiación, tecnología o destino, de manera tal que los productores pierden capacidad para operar simultáneamente con distintos socios y las decisiones mineras adquieren un costo creciente de política exterior.
El indicador decisivo para Argentina será menos el volumen producido que el aumento de su capacidad para decidir dónde, cómo y con quién insertar esos recursos dentro de las cadenas internacionales.
Conclusión
La electrificación no vuelve irrelevante la competencia por los recursos, dado que desplaza sus vulnerabilidades hacia cadenas minerales, tecnológicas e industriales considerablemente más complejas. Los Minerales Críticos pueden reciclarse y sus interrupciones afectan sobre todo capacidades futuras, aunque su valor estratégico depende de eslabones industriales altamente especializados.
China demuestra que controlar el procesamiento puede resultar tan importante como controlar los yacimientos. Estados Unidos responde mediante políticas industriales y de seguridad nacional, e incorpora socios seleccionados a nuevas coaliciones tecnológicas. Europa intenta construir autonomía mientras comprueba el costo de diversificar proveedores. Por otro lado, América Latina dispone de una ventaja geológica considerable, aunque el recurso por sí mismo no garantiza poder.
Para Argentina, la coyuntura abre una oportunidad poco frecuente. La secuencia que va del Marco bilateral de febrero a la adopción de la Declaración Pax Silica en junio y al foro de septiembre muestra que el litio y el cobre integran ya la competencia internacional por cadenas más seguras. La cuestión estratégica no consiste en industrializar la totalidad de lo extraído, sino en determinar qué parte del conocimiento, la infraestructura, el procesamiento, los proveedores, las decisiones y el valor generado puede conservar el país. Allí reside la diferencia entre disponer de recursos y convertirlos en poder.
Referencias
Agencia Internacional de la Energía [AIE]. (2026). Global Critical Minerals Outlook 2026. https://www.iea.org/reports/global-critical-minerals-outlook-2026
Constitución de la Nación Argentina. (1994). Ley 24.430, texto ordenado. https://www.argentina.gob.ar/normativa/nacional/804/texto
Hidalgo García, M. del M. (2026, 8 de septiembre). La geopolítica de los minerales críticos para la transición energética (Documento de Análisis 59/2026). Instituto Español de Estudios Estratégicos. https://www.defensa.gob.es/documents/2073105/4334220/ieee-2026-geopolitica-minerales-criticos-transicion-energetica-analisis-59.pdf
Legrand, F. (2026, 3 de septiembre). La iniciativa Pax Silica y la securitización de los minerales críticos para la inteligencia artificial (Documento de Opinión 85/2026). Instituto Español de Estudios Estratégicos. https://www.defensa.gob.es/documents/2073105/3095923/ieee-2026-minerales-criticos-inteligencia-artificial-documento-opinion-85.pdf
República Argentina & Estados Unidos de América. (2026, 4 de febrero). Marco entre la República Argentina y los Estados Unidos para Garantizar el Suministro en la Minería y el Procesamiento de Minerales Críticos. Ministerio de Relaciones Exteriores, Comercio Internacional y Culto. https://tratados.cancilleria.gob.ar/tratado_ficha.php?id=kp+inJQ%3D
Reuters. (2026a, 4 de septiembre). China rare earth firms halt some US shipments over geopolitical worries, sources say. https://www.reuters.com/business/aerospace-defense/china-rare-earth-firms-halt-some-us-shipments-over-geopolitical-worries-sources-2026-09-04/
Reuters. (2026b, 8 de septiembre). Some critical mineral firms chosen by EU flag project liquidity concerns. https://www.reuters.com/world/china/some-critical-mineral-firms-chosen-by-eu-flag-project-liquidity-concerns-2026-09-08/
Reuters. (2026c, 9 de septiembre). U.S. says it will help develop Kenya’s critical minerals processing. https://www.reuters.com/world/africa/us-says-it-will-help-develop-kenyas-critical-minerals-processing-2026-09-09/
Secretaría de Minería de la Nación. (2026a). Exportaciones mineras. https://www.argentina.gob.ar/economia/mineria/eiti/exportaciones-mineras
Secretaría de Minería de la Nación. (2026b, febrero). Mercado de Cobre. Panorama internacional y perspectivas productivas para Argentina. https://www.argentina.gob.ar/economia/mineria/informes-y-estudios-sobre-mineria/mercados-mineros
The White House. (2026a, 20 de julio). Securing America’s Defense Supply Chains and Ensuring Domestic Acquisition of Critical Materials. https://www.whitehouse.gov/presidential-actions/2026/07/securing-americas-defense-supply-chains-and-ensuring-domestic-acquisition-of-critical-materials/
The White House. (2026b, 30 de julio). Presidential Determination Pursuant to Section 101 of the Defense Production Act of 1950, as Amended, on Recoverable Critical Minerals and Materials. https://www.whitehouse.gov/presidential-actions/2026/07/presidential-determination-pursuant-to-section-101-of-the-defense-production-act-of-1950-as-amended-on-recoverable-critical-minerals-and-materials/
Unión Europea. (2024). Reglamento (UE) 2024/1252 del Parlamento Europeo y del Consejo, de 11 de abril de 2024, por el que se establece un marco para garantizar un suministro seguro y sostenible de materias primas fundamentales. Diario Oficial de la Unión Europea. https://eur-lex.europa.eu/legal-content/ES/ALL/?uri=CELEX:32024R1252
U.S. Chamber of Commerce. (2026, 8 de septiembre). U.S.-Argentina Critical Minerals Forum: A key meeting for the strategic alliance. https://www.uschamber.com/international/u-s-argentina-critical-minerals-forum-a-key-meeting-for-the-strategic-alliance
U.S. Department of State. (2026, 25 de junio). Outcomes of the Second Pax Silica Summit. https://www.state.gov/releases/office-of-the-spokesperson/2026/06/outcomes-of-the-second-pax-silica-summit
U.S. Geological Survey. (2026). Argentina. https://www.usgs.gov/centers/national-minerals-information-center/argentina
Aviso Legal: El contenido del presente artículo no fue redactado por #ElAnalista, siendo el mismo exclusiva autoría y propiedad intelectual de su creador. El articulo podría no reflejar las opiniones de #ElAnalista como organismo.